💶 Dinero y trabajo Autónomos y facturación
¿Es posible facturar fuera del mes?
Respuesta corta
La gestión de la facturación y los plazos temporales representa uno de los desafíos administrativos y fiscales más complejos a los que se enfrentan tanto las pequeñas y medianas empresas como los autónomos y profesionales independientes en su día a día.
El laberinto del tiempo fiscal: Devengo frente a emisión de documentos
Para comprender si realmente es viable o legalmente admisible emitir una factura fuera del mes en el que se entregó el bien o se prestó el servicio, resulta fundamental establecer una distinción conceptual inquebrantable entre dos momentos temporales que con frecuencia suelen confundirse: el momento del devengo de la operación y el momento material de la expedición de la factura. El devengo marca el instante exacto en que, según la normativa fiscal, se entiende legalmente realizada la operación y, por consiguiente, nace la obligación tributaria principal. En la gran mayoría de las transacciones de entrega de bienes, este hito se produce en el momento de la puesta a disposición del cliente. Porque la ley busca reflejar la realidad económica subyacente sin permitir que la arbitrariedad de las partes altere el ciclo impositivo.
Por otro lado, la emisión de la factura es simplemente el acto formal y documental mediante el cual se plasma dicha operación para justificarla ante el cliente y ante el fisco. El gran problema surge cuando el empresario, motivado por retrasos administrativos, cierres contables precipitados o acuerdos de conveniencia mutua con el cliente, decide estampar una fecha en la factura que corresponde a un periodo ya cerrado (o por el contrario, adelantarla artificialmente a un mes posterior). Aquí es donde la legislación se muestra implacable: pero la comodidad operativa de una empresa jamás debe contravenir los principios de veracidad y correlación temporal que exigen las haciendas públicas en cualquier rincón del mundo desarrollado.
Los plazos legales y el margen de maniobra autorizado
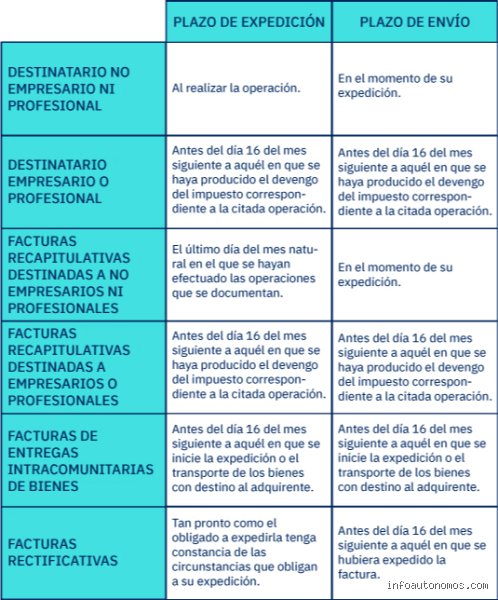
Las normativas fiscales vigentes establecen con total claridad cuáles son los plazos máximos obligatorios para la expedición de una factura, y estos límites temporales son precisamente los que determinan el margen real de actuación que posee un contribuyente. Con carácter general, si el destinatario de la operación es un empresario o un profesional que actúa en el ejercicio de su actividad económica, la factura debe expedirse en el mismo momento en que se realiza la operación, o como muy tarde, antes del día 16 del mes siguiente a aquel en que se hayan producido los hechos imponibles que determinan el nacimiento de la obligación de liquidar el impuesto correspondiente. Esta disposición, que a primera vista podría interpretarse como una "ventana de oportunidad" para fechar documentos fuera del mes natural de la prestación, cuenta con restricciones muy severas que no deben pasarse por alto bajo ningún concepto.
Operaciones entre empresas (B2B): Existe ese pequeño margen normativo que permite emitir la factura dentro de los primeros quince días del mes posterior, siempre y cuando los bienes o servicios se hayan entregado en el mes anterior. Y este desfase temporal controlado es el que genera la falsa creencia de que "se puede facturar fuera del mes" de manera totalmente libre.
Operaciones con consumidores finales (B2C): Cuando el cliente es un particular, la exigencia se vuelve todavía más estricta, obligando a que la factura se expida en el mismo momento en que se realiza la operación (salvo en casos muy tasados autorizados previamente por la administración).
Prestaciones de servicios continuados: En aquellos contratos de tracto sucesivo o suministros prolongados en el tiempo, el devengo se produce en el momento en que resulte exigible la contraprestación correspondiente, lo que añade otra capa de complejidad analítica a la hora de determinar el mes correcto de imputación.
Riesgos, sanciones y contingencias por una mala periodificación
Manipular de forma deliberada o por negligencia la fecha de emisión de una factura para trasladarla de un mes a otro con el propósito de diferir el pago de impuestos, maquillar los resultados de un trimestre o ajustar los balances contables de cierre de ejercicio conlleva riesgos de una magnitud considerable. Las administraciones tributarias disponen de herramientas informáticas cada vez más sofisticadas (como los sistemas de suministro inmediato de información o las facturas electrónicas centralizadas) que cruzan los datos de emisores y receptores de manera automatizada en cuestión de segundos. Cualquier discrepancia temporal detectada en estos cruces de información activa de inmediato alertas rojas que pueden derivar en inspecciones exhaustivas, actas de regularización fiscal, la imposición de recargos por retraso, intereses de demora acumulados y sanciones económicas severas que ponen en riesgo la viabilidad financiera del negocio (afectando de manera directa tanto la liquidez a corto plazo como la reputación corporativa frente a socios y entidades bancarias).
¿Qué sucede, por lo tanto, cuando un profesional se encuentra ante la disyuntiva ineludible de tener que regularizar una prestación olvidada o un retraso inevitable en su facturación? ¿Es preferible asumir el error y documentarlo con la fecha real a pesar de las consecuencias administrativas, o existen vías legales alternativas para corregir el rumbo sin infringir el marco normativo?
Identificación temprana: Detectar el desfase antes de que se presente la declaración periódica correspondiente disminuye drásticamente el impacto sancionador.
Uso de facturas rectificativas: En caso de errores graves en la fecha o en el periodo de imputación, el mecanismo legal adecuado nunca debe ser la falsificación o el cambio arbitrario del documento original, sino la emisión formal de una factura rectificativa debidamente justificada.
Consulta con expertos: Ante la más mínima duda sobre la aplicación del principio de devengo en sectores complejos, la asesoría fiscal especializada se convierte en el único salvavidas seguro contra las contingencias tributarias.