💶 Dinero y trabajo Autónomos y facturación
¿Cuáles son los 5 modelos de facturas más comunes?
Respuesta corta
No tengo un tema sobre el cual escribir. Dame un asunto, una noticia o una idea, y te armo el texto con ese estilo. ¿De qué quieres hablar?
Factura Rectificativa
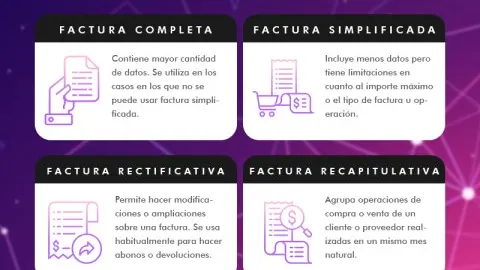
La factura rectificativa es el modelo que se utiliza obligatoriamente cuando es necesario corregir un error en una factura emitida anteriormente o cuando se produce una devolución de mercancía, un descuento posterior o un impago (para recuperar el IVA correspondiente).
¿Cuándo se debe emitir?
Errores formales o materiales: Si te equivocaste en el NIF del cliente, en el importe total, en la descripción del servicio o en el cálculo de los impuestos.
Devoluciones y rappels: Cuando el cliente devuelve parte de la compra o se le aplica un descuento por volumen de compras que no estaba reflejado en la factura original.
Insolvencias: En el caso de que un cliente se declare en concurso de acreedores o no pague, permite ajustar el balance fiscal.
Requisitos indispensables
Para que una factura rectificativa sea legalmente válida, debe cumplir con varios puntos clave:
Referencia cruzada: Debe indicar de forma clara y explícita el número y la fecha de la factura original a la que está corrigiendo.
Causa de la rectificación: Explicar brevemente el motivo del cambio (ej. "Corrección de error en el importe unitario" o "Devolución de mercancía defectuosa").
Cálculo diferencial o nuevo total: Puede presentarse indicando directamente la diferencia (positiva o negativa) o mostrando los nuevos importes definitivos tras la corrección.
Factura Recapitulativa
La factura recapitulativa es una herramienta excelente para optimizar la carga administrativa de aquellas empresas o profesionales autónomos que realizan múltiples operaciones comerciales con un mismo cliente a lo largo de un periodo de tiempo determinado, habitualmente un mes natural.
Ventajas principales
En lugar de emitir un documento independiente por cada pequeño servicio o entrega de producto que se realice cada semana, la factura recapitulativa agrupa todas esas transacciones en un único documento fiscal. Esto ahorra tiempo de gestión tanto al emisor como al departamento de contabilidad del cliente.
Límites temporales y condiciones
Periodicidad máxima: Como norma general, todas las operaciones agrupadas en una factura recapitulativa deben haberse efectuado dentro del mismo mes natural.
Fecha de emisión: Debe emitirse, como máximo, el último día del mes natural en el que se hayan realizado las operaciones que se están agrupando.
Detalle obligatorio: Aunque agrupe varias ventas, cada una de las operaciones debe aparecer debidamente desglosada en el cuerpo del documento, indicando su fecha, concepto, base imponible y tipo impositivo correspondiente.
Comparativa clave y consejos finales
Para elegir correctamente el modelo de factura que necesitas en cada situación de tu actividad profesional o empresarial, es muy útil repasar los siguientes criterios de selección:
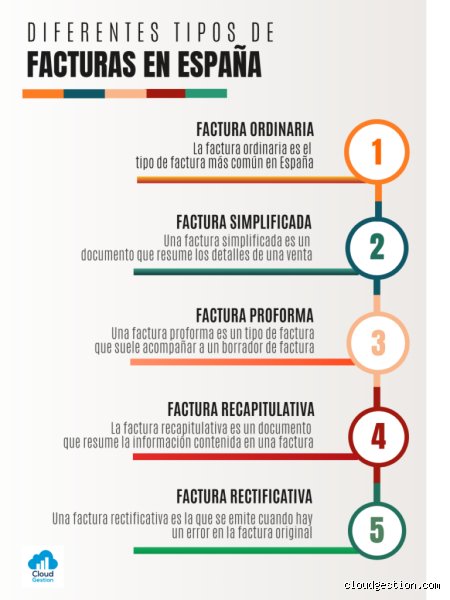
| Modelo de Factura | Uso Principal | Destinatario Habitual | Plazo / Condición Clave |
|---|---|---|---|
| Ordinaria | Operación estándar de venta | Empresas, autónomos y particulares | Emitir en el momento de la operación |
| Simplificada | Ventas de menor cuantía (antiguo tique) | Consumidores finales | Límite de importe según normativa vigente |
| Proforma | Cotización previa o presupuesto | Clientes potenciales | No tiene validez contable ni fiscal |
| Rectificativa | Corrección de errores o devoluciones | Cualquier cliente | Referenciar siempre la factura original |
| Recapitulativa | Agrupación de varias ventas mensuales | Clientes recurrentes | Emitir máximo el último día del mes |
Consejos para una facturación impecable
Digitalización y seguridad: Utiliza software de facturación homologado que cumpla con las normativas fiscales vigentes de tu país, garantizando la trazabilidad y evitando la manipulación de los registros.
Conservación: Recuerda que tanto las facturas emitidas como las recibidas deben conservarse durante el periodo legal establecido por la legislación fiscal (generalmente entre 4 y 6 años según la jurisdicción).
Verificación de datos: Comprueba siempre que el NIF, la razón social y el domicilio fiscal tanto de tu empresa como de tus clientes sean correctos antes de generar cualquier modelo de factura.